


私達の仕事(OUR WORKS)
報告書:台湾の電力自由化と再エネビジネス 2026年版
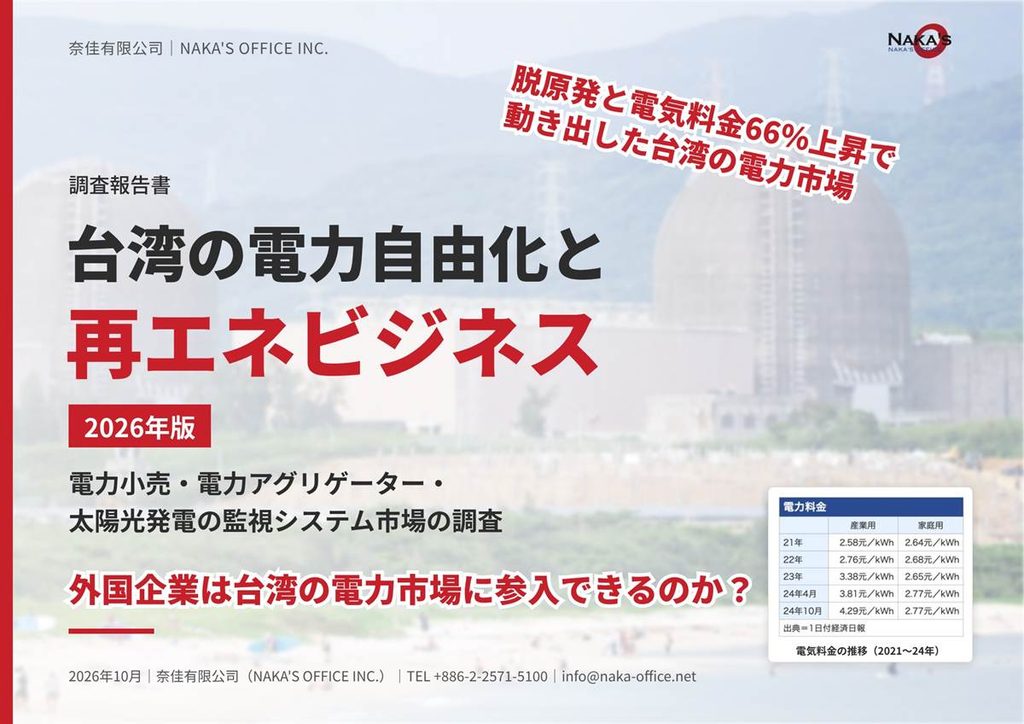
2025年の台湾の発電量に占める再生可能エネルギーの割合は13.1%でした。政府が掲げた「2025年に20%」の目標には届いていません。太陽光発電の設備は累計15.5GWまで増えましたが、2025年5月には最後の原子力発電所が運転を終え、電力の8割以上を火力に頼っています。同年8月の再稼働をめぐる国民投票は不成立に終わり、2026年3月には第三原子力発電所の再運転計画が提出されましたが、審査には時間がかかる見込みです。
電気は足りるのか、料金はどこまで上がるのか。台湾でビジネスをする企業にとって、電力は経営に直結する問題になりました。本書は、台湾の電力小売市場と再エネ関連ビジネスを調べた報告書を、2026年版として読みやすくまとめ直したものです。
台湾の電力は、長く国営の台湾電力が発電から小売までを一手に担ってきました。2017年の法改正で自由化が始まり、再エネの発電事業者が大口の需要家へ直接電気を売れるようになりました。世界的なIT企業がデータセンター向けに長期の購入契約を結ぶなど、民間どうしの取引も生まれています。ただし家庭向けの自由化はまだ先で、市場は移行の途中にあります。
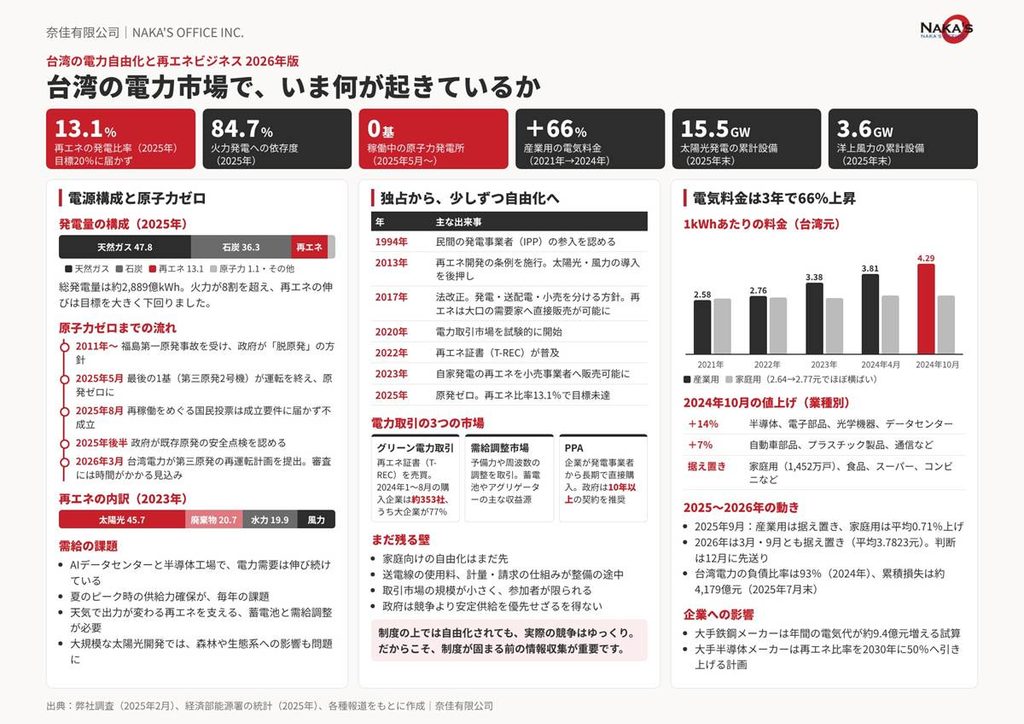
一方、産業用の電気料金は上がり続けています。2024年10月には平均12.5%、半導体やデータセンターには14%の値上げが行われました。2021年と比べると累計で66%の上昇です。企業は省エネと再エネの導入を迫られています。
そこで注目されるのが「電力アグリゲーター」です。工場やビルの節電、太陽光、蓄電池などを束ねて、電力の需給を調整する事業者を指します。報告書では4つの型に分け、台湾の主な事業者を整理しました。外国企業を直接制限する規定は見当たりませんが、投資の審査や許認可は必要です。現地企業との合弁、実証事業への参加、技術の提供、投資という4つの進め方と、日系企業の進出事例も紹介しています。
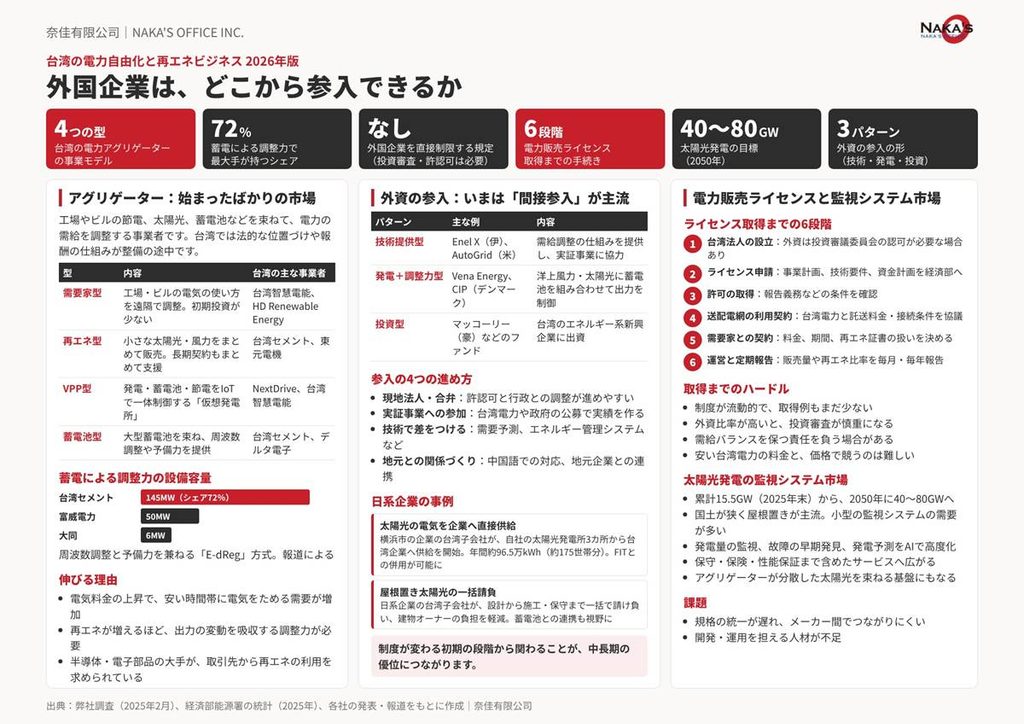
太陽光発電の監視システムの市場も伸びています。設備が増えるほど、発電量の監視や故障の早期発見が欠かせなくなるためです。規格の統一や人材の不足といった課題もまとめました。
ビジネスサポートの観点からは、制度が固まりきっていない今こそ、現地の情報を集め、組む相手を探しておく時期だといえます。弊社は、制度と市場の調査、台湾企業のリストアップと中国語での聞き取り、提携先との商談の通訳までお引き受けします。ぜひご相談ください。通訳・市場調査・ビジネスサポートのご依頼をお待ちしております。